HanseMerkur Versicherungsgruppe: Wie Sie Angebote passend zu Ihrem Bedarf prüfen
Eine Versicherung muss zu Ihrem Risiko, Ihrem Budget und Ihren Erwartungen im Schadenfall passen. Am Beispiel der bereitgestellten HanseMerkur-Informationen erklären wir, wie Sie Leistungsversprechen einordnen, Tarifgrenzen erkennen und ein konkretes Angebot sinnvoll vergleichen.
Eine hohe Deckungssumme fällt sofort ins Auge. Eine Begrenzung je geschädigter Person, eine Selbstbeteiligung oder eine Leistungsvoraussetzung entdeckt man oft erst beim zweiten Lesen. Genau dort entscheidet sich jedoch, ob ein Versicherungsvertrag im Alltag zu den eigenen Bedürfnissen passt. Bei einer Versicherungsgruppe mit vielen Sparten lohnt deshalb ein genauer Blick: Welche Risiken möchten Sie absichern, welche Leistungen sind tatsächlich vereinbart und welche Fragen bleiben nach der Produktübersicht offen?
- Breites dargestelltes Angebot: Die bereitgestellte Übersicht nennt unter anderem Gesundheit, Reise, Tier, Haftpflicht, Hausrat und Vorsorge.
- Konkrete Eckdaten zur E-Scooter-Haftpflicht erleichtern eine erste sachliche Einordnung.
- Die beschriebene ServiceApp sieht die digitale Einreichung von Arzt- und Tierarztrechnungen sowie weiteren Vertragsdokumenten vor.
- Die Gesundheitsservice-Übersicht nennt unterschiedliche Beratungsangebote und digitale Anwendungen.
- Die Produktdarstellung unterscheidet bei Tierversicherungen zwischen OP-Schutz, Krankenversicherung und Hundehalterhaftpflicht.
- Die bereitgestellten Seitenauszüge ersetzen keine vollständigen Tarif- und Versicherungsbedingungen.
- Individuelle Beiträge und damit das persönliche Preis-Leistungs-Verhältnis lassen sich daraus nicht bestimmen.
- Aussagen zu Auszeichnungen und Kundenzufriedenheit sind in den Unterlagen nicht ausreichend für eine unabhängige Bewertung belegt.
- Leistungsumfang und Zugangsvoraussetzungen der genannten Gesundheitsservices bleiben im Auszug teilweise offen.
- Zur tatsächlichen Bearbeitungsdauer, Erstattungspraxis und Bedienbarkeit der App liegen keine eigenen Tests vor.
HanseMerkur-Angebot und Bedingungen prüfen
HanseMerkur Versicherungen im Überblick: Erst das Risiko, dann den Tarif wählen
Die bereitgestellte Unternehmensübersicht zeigt HanseMerkur als Versicherungsgruppe mit mehreren Schwerpunkten. Genannt werden unter anderem private Krankenversicherung, Zahnzusatzversicherung, weitere Krankenzusatzversicherungen, private Pflegeversicherung, Tierversicherung und Reiseversicherung. Hinzu kommen Unfallschutz, private Haftpflichtversicherung, Hausratversicherung, Angebote rund um Kfz und Fahrrad sowie Altersvorsorge und Hinterbliebenenabsicherung. Diese Breite bietet einen Ausgangspunkt für die Suche; sie sagt allein noch wenig über die Qualität einzelner Tarife aus.
Für Ihre Auswahl hilft eine einfache Reihenfolge: Beschreiben Sie zunächst den finanziellen Schaden, den Sie selbst kaum tragen könnten. Legen Sie anschließend fest, welche Kosten Sie gegebenenfalls selbst übernehmen möchten. Erst danach lohnt die Suche nach einer passenden Tarifstufe. Wer beispielsweise vor allem hohe Tierarztkosten fürchtet, stellt andere Fragen als jemand, der Schäden absichern möchte, die sein Hund bei anderen verursacht.
Auch bei mehreren Verträgen unter einer Marke sollte jede Sparte einzeln überzeugen. Ein passender Zahnzusatztarif macht eine Reiseversicherung nicht automatisch ebenfalls passend. Prüfen Sie deshalb je Vertrag den versicherten Personenkreis, den Leistungsbeginn, Ausschlüsse, Selbstbeteiligungen und Kündigungsregeln. Ein möglicher organisatorischer Vorteil mehrerer Verträge ist kein Ersatz für diesen Vergleich.
Zahnzusatzversicherung bei HanseMerkur: Was hinter den hervorgehobenen Leistungen steckt
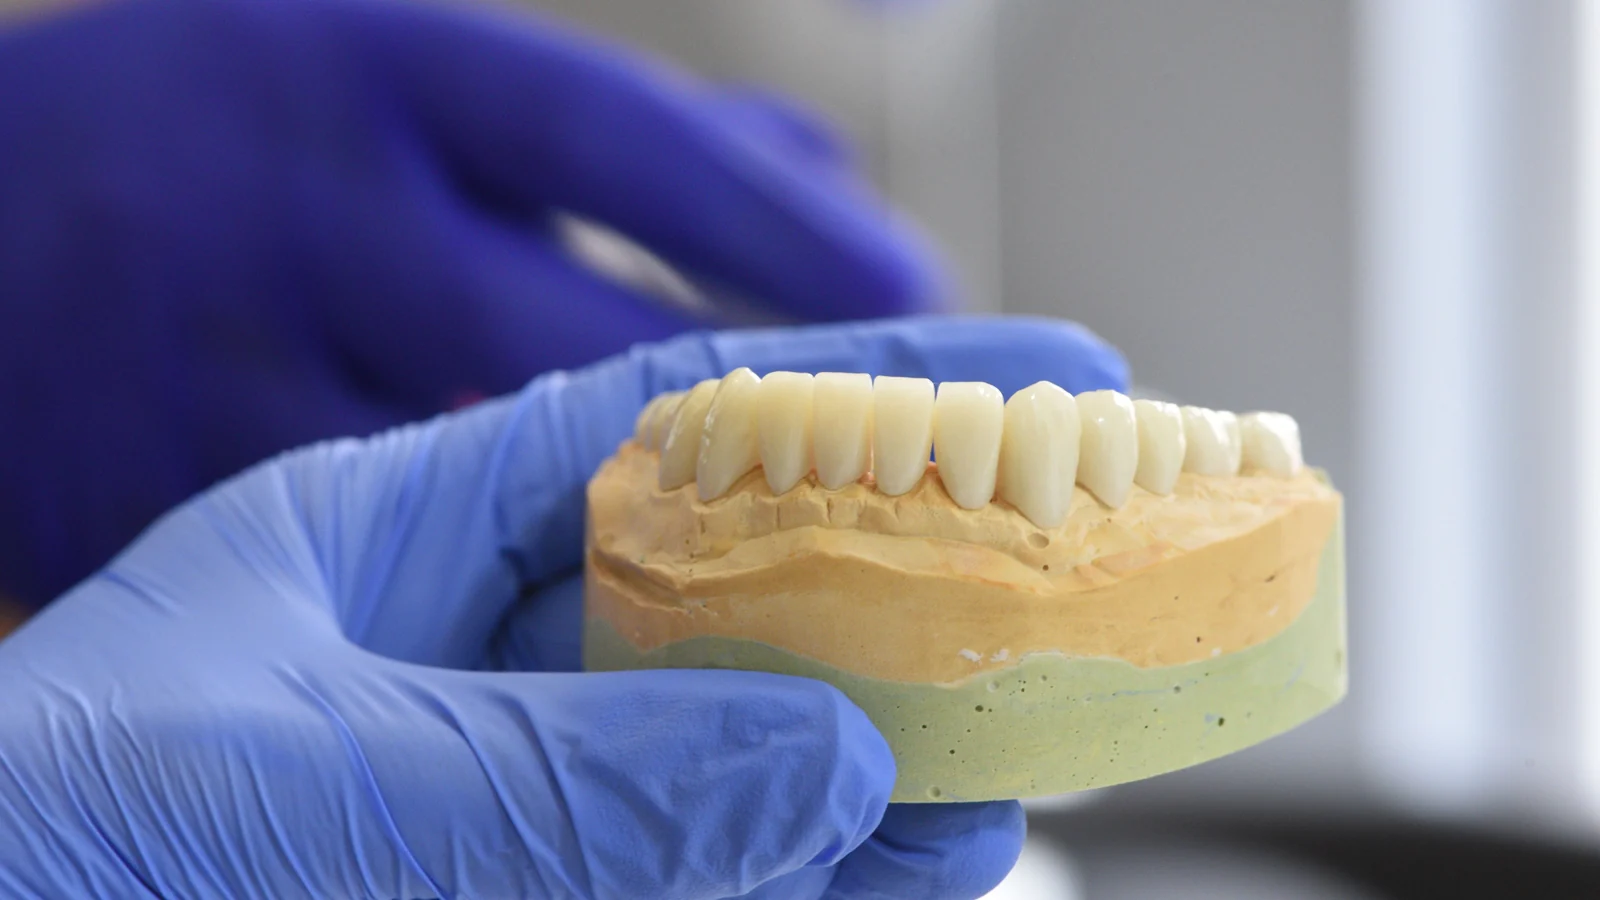
Im bereitgestellten Startseitentext bewirbt HanseMerkur die Zahnzusatzversicherung unter anderem mit einer Kostenübernahme von bis zu 100 % und nennt Zahnersatz, Inlays und Implantate. Außerdem wird für die Tarife Komfort und Luxus auf einen Verzicht auf Wartezeiten hingewiesen. Das sind relevante Anhaltspunkte für die weitere Prüfung. Aus dem kurzen Auszug geht jedoch nicht hervor, welche Berechnungsgrundlagen, Erstattungsgrenzen und Leistungsvoraussetzungen im Einzelfall gelten.
Die Formulierung bis zu 100 % beantwortet noch nicht, welcher Anteil einer konkreten Rechnung erstattet wird. Klären Sie, ob Leistungen der gesetzlichen Krankenversicherung in den genannten Prozentsatz eingerechnet werden, welche Gebührenhöhen berücksichtigt werden und ob in den ersten Versicherungsjahren Summenbegrenzungen gelten. Ebenso wichtig ist die Frage, wie der Tarif mit bereits fehlenden Zähnen oder vor Vertragsbeginn angeratenen Behandlungen umgeht. Der Auszug liefert darauf keine belastbaren Antworten.
Keine Wartezeit bedeutet für sich genommen nicht, dass jede unmittelbar anstehende Behandlung versichert ist. Lassen Sie sich den Unterschied zwischen Versicherungsbeginn, Leistungsbeginn und dem Umgang mit bereits bekannten Behandlungsfällen erklären. Wenn ein Heil- und Kostenplan vorliegt, sollte die mögliche Erstattung anhand dieses konkreten Falls geklärt werden. Eine allgemeine Werbeaussage ist dafür zu ungenau.
Die Anbieterübersicht verweist außerdem auf ein sehr gutes Ergebnis bei Stiftung Warentest. Da im gelieferten Material weder die genaue Untersuchung noch deren Datum und vollständige Tarifzuordnung dokumentiert sind, lässt sich daraus hier kein unabhängiges Qualitätsurteil ableiten. Für einen Vergleich brauchen Sie die genaue Tarifbezeichnung und die dazugehörigen Bedingungen.
Tierversicherung vergleichen: OP-Schutz, Krankenversicherung und Haftpflicht auseinanderhalten
HanseMerkur nennt in den vorliegenden Informationen drei unterschiedliche Angebote: Tier-OP-Versicherung, Tierkrankenversicherung und Hundehalterhaftpflicht. Diese Unterscheidung ist wesentlich. Ein OP-Tarif richtet sich grundsätzlich auf vertraglich definierte operative Behandlungen. Eine Tierkrankenversicherung kann je nach Bedingungen weitere Behandlungen umfassen. Die Hundehalterhaftpflicht betrifft hingegen Ansprüche anderer, wenn durch den Hund ein versicherter Schaden entsteht. Die konkrete Abgrenzung bestimmen jeweils die Vertragsunterlagen.
Für Tierhalter ist deshalb zuerst die gewünschte Absicherung zu klären. Geht es um eine einzelne hohe Operationsrechnung, um ein breiteres Spektrum tierärztlicher Behandlungen oder um Haftungsrisiken gegenüber Dritten? Erst mit dieser Antwort lassen sich Angebote sinnvoll gegenüberstellen. Ein günstigerer Beitrag kann zu einem engeren Schutz passen; er beweist für sich genommen kein besseres Preis-Leistungs-Verhältnis.
Bei einer Tierkranken- oder OP-Versicherung sollten Sie insbesondere nach Erstattungsgrenzen, Selbstbeteiligung, dem berücksichtigten Gebührensatz und Regeln zu Vorerkrankungen fragen. Auch Diagnostik, Medikamente und Nachbehandlung verdienen einen eigenen Blick. Diese Punkte sind Prüffragen für das Angebot und keine aus dem vorliegenden Auszug bestätigten Leistungen. Das gilt ebenso für mögliche Altersgrenzen oder die weitere Beitragsentwicklung.
Die Startseite enthält ein Beitragsbeispiel zur Hundehalterhaftpflicht mit mehreren Voraussetzungen. Ein solches Beispiel lässt sich nicht auf jedes Tier und jede Halterin oder jeden Halter übertragen. Für Ihre Entscheidung zählt eine Berechnung mit den tatsächlichen Angaben und dem gewünschten Leistungsumfang. Besonders die Höhe einer Selbstbeteiligung sollte bewusst gewählt werden: Sie beeinflusst, welchen Teil eines versicherten Schadens Sie selbst tragen.
E-Scooter-Versicherung: Konkrete Deckungssummen richtig lesen
Die bereitgestellte E-Scooter-Seite enthält die präzisesten Leistungszahlen des Materials. Für die Kfz-Haftpflicht im Tarif Drive Go nennt der Anbieter eine Deckungssumme von 100 Millionen Euro. Bei Personenschäden wird eine Grenze von maximal 15 Millionen Euro je geschädigter Person angegeben. Für die Kfz-Umweltschadenversicherung nennt der Auszug 5 Millionen Euro. Diese Angaben werden hier als Aussagen aus dem Anbietertext wiedergegeben; eine Prüfung vollständiger Bedingungen liegt nicht vor.
Der Unterschied zwischen einer allgemeinen Deckungssumme und einer Grenze je geschädigter Person ist für den Vergleich wichtig. Die größere Zahl beschreibt nicht automatisch die Höchstleistung für jeden einzelnen Anspruch. Stellen Sie deshalb bei mehreren Angeboten stets dieselben Größen nebeneinander: Gesamtdeckung, personenbezogene Begrenzungen und besondere Teildeckungen. Nur dann zeigt sich, ob zwei auf den ersten Blick ähnliche Angebote tatsächlich vergleichbar sind.
Unter Teilkasko führt die Seite unter anderem Diebstahl beziehungsweise Entwendung, Brand und Explosion, bestimmte Naturereignisse, Zusammenstöße mit Tieren aller Art sowie den Akku auf. Aus dieser Aufzählung allein ergibt sich noch nicht, unter welchen Voraussetzungen ein konkreter Akkuschaden oder Diebstahl versichert wäre. Vor dem Abschluss sollten Umfang, Ausschlüsse, Selbstbeteiligung und gegebenenfalls Sicherungspflichten im gewünschten Angebot geklärt werden.
Der Anbietertext beschreibt den Abschluss über einen Agenturpartner und die Ausgabe einer Versicherungsplakette. Daraus lässt sich keine bestimmte Bearbeitungs- oder Lieferzeit ableiten. Wenn Sie den E-Scooter zu einem festen Termin nutzen möchten, klären Sie vorher den Versicherungsbeginn und die rechtzeitige Verfügbarkeit der erforderlichen Unterlagen beziehungsweise Plakette. Prüfen Sie außerdem, ob Ihr konkretes Fahrzeug die Voraussetzungen des angebotenen Schutzes erfüllt.
ServiceApp und Schadenmeldung: Digitale Einreichung als praktischer Ansatz
Laut der bereitgestellten Startseiteninformation können über die ServiceApp beispielsweise Arzt- und Tierarztrechnungen sowie weitere Dokumente zum Vertrag eingereicht werden. Für Versicherte, die regelmäßig Belege übermitteln, ist eine solche Funktion grundsätzlich alltagsrelevant. Sie kann den Weg der Einreichung vereinfachen. Ob die App auf einem bestimmten Gerät zuverlässig funktioniert und welche Funktionen für einen konkreten Vertrag freigeschaltet sind, wurde hier nicht getestet.
Für die praktische Nutzung sind einige Fragen wichtiger als die bloße Existenz einer App: Welche Unterlagen werden benötigt? Erhält man eine Eingangsbestätigung? Lassen sich Rückfragen und der Bearbeitungsstand nachvollziehen? Welche Alternativen bestehen, wenn die digitale Einreichung nicht genutzt werden kann? Der vorliegende Text beantwortet diese Fragen nicht vollständig. Sie eignen sich deshalb gut für ein Beratungsgespräch.
Die Startseite bewirbt zudem eine schnelle und unkomplizierte Leistungs- beziehungsweise Schadenbearbeitung. Das ist eine Selbstaussage des Anbieters. Ohne überprüfte Bearbeitungsdaten oder nachvollziehbare eigene Erfahrungen lässt sich daraus keine konkrete Erwartung an die Dauer eines Falls ableiten. Die Übermittlung einer Rechnung und die Entscheidung über ihre Erstattung bleiben zwei unterschiedliche Schritte.
Gesundheitsservices: Interessante Ergänzungen mit offenen Zugangsfragen
Die Gesundheitsservice-Übersicht nennt ein breites Spektrum möglicher Unterstützung. Dazu gehören unter anderem Online-Arzt und Online-Hautarzt, ärztliche Zweitmeinung, Pflegeberatung sowie Angebote zur Begleitung chronischer Erkrankungen. Auch Programme zu Blutdruck, Stressreduktion und Rückenschmerzen werden aufgeführt. Diese Themen zeigen, welche Arten von Unterstützung der Anbieter darstellt. Die Auflistung belegt jedoch nicht, dass jedes Angebot für jede versicherte Person verfügbar oder kostenfrei ist.
Vor einer Entscheidung lohnt deshalb die Frage nach der konkreten Berechtigung: Ist der gewünschte Service in Ihrem Vertrag vorgesehen? Gibt es medizinische Voraussetzungen oder weitere Teilnahmebedingungen? Wer erbringt die Leistung, und entstehen eigene Kosten? Ein Zusatzangebot hat vor allem dann praktischen Wert, wenn es zu Ihrem Bedarf passt und tatsächlich zugänglich ist.
Für individuell passende Informationen zu Gesundheitsservices beschreibt die Seite eine ausdrückliche Einwilligung in die Verarbeitung von Gesundheitsdaten. Lesen Sie die dazugehörigen Angaben zu Zweck und Umfang aufmerksam. Klären Sie außerdem, wie sich eine Einwilligung verwalten oder widerrufen lässt. Aus dem vorliegenden Auszug lassen sich weder die vollständigen Datenschutzinformationen noch sämtliche Folgen einer Entscheidung über die Einwilligung beurteilen.
Gesundheitsservices sollten bei der Tarifwahl als eigener Punkt betrachtet werden. Maßgeblich bleiben die vertraglichen Versicherungsleistungen. Eine lange Liste digitaler Angebote kann hilfreich sein, beantwortet aber nicht, welche Behandlungskosten der gewählte Tarif in welcher Höhe übernimmt.
HanseMerkur und andere Versicherer vergleichen: So wird der Vergleich aussagekräftig
Ein Markenvergleich bleibt oberflächlich, wenn auf einer Seite nur der Beitrag und auf der anderen nur eine hervorgehobene Leistung steht. Legen Sie für jedes Angebot denselben Bedarf zugrunde. Bei einer Zahnzusatzversicherung können das etwa die Regeln zu Zahnersatz, Leistungsstaffeln und bereits bekannten Behandlungen sein. Bei einer Tierkrankenversicherung stehen andere Kriterien im Vordergrund, bei einem E-Scooter wiederum Haftpflichtdeckung und Teilkaskobedingungen.
Halten Sie zu jedem Kriterium die konkrete Regelung fest und markieren Sie unbeantwortete Fragen. Unbekannt ist nicht gleich ausgeschlossen; unbekannt ist aber auch kein zugesicherter Schutz. Wenn eine Leistung für Ihre Entscheidung wichtig ist, sollte sie sich in den Vertragsunterlagen eindeutig wiederfinden. Eine mündliche Erklärung kann beim Verständnis helfen, ersetzt diese Grundlage jedoch nicht.
Vergleichen Sie Beiträge nur bei nachvollziehbar ähnlichem Leistungsumfang. Achten Sie auf Zahlungsweise, Selbstbeteiligung und die Bedingungen möglicher Beitragsänderungen. Die vorliegenden Auszüge enthalten keine ausreichende Basis, um HanseMerkur pauschal als günstiger oder teurer als andere Versicherer einzuordnen. Eine solche Aussage wäre ohne konkrete, vergleichbare Angebote wenig hilfreich.
Bei einem bestehenden Vertrag gehört außerdem der Übergang zur Prüfung. Klären Sie die Annahme des neuen Antrags und den gewünschten Versicherungsbeginn, bevor Sie über eine Kündigung entscheiden. Besonders bei gesundheitsbezogenen Versicherungen können persönliche Angaben für das Angebot wesentlich sein. Beantworten Sie Antragsfragen sorgfältig und lassen Sie Unklarheiten vor der Unterschrift erläutern.
Welche Fragen vor einem HanseMerkur-Abschluss beantwortet sein sollten
Ein gutes Beratungsgespräch endet mit einem verständlichen Bild des Schutzes: Welches Ereignis löst eine Leistung aus? Welche Kosten werden berücksichtigt? Welche Obergrenzen gelten? Was bleibt ausdrücklich ausgeschlossen? Lassen Sie sich unklare Begriffe anhand eines passenden Beispiels erklären. Ein Beispiel unterstützt das Verständnis; verbindlich bleibt die vereinbarte Regelung.
Bitten Sie um die genaue Tarifbezeichnung, die Versicherungsbedingungen und die für Ihr Angebot relevanten Produktinformationen. Prüfen Sie die Angaben zu Beginn, Laufzeit, Kündigung, Selbstbeteiligung und Ihren Pflichten im Leistungsfall. Bei einem konkreten Anliegen sollten Sie auch wissen, an wen Sie sich wenden und welche Nachweise benötigt werden.
Die vorliegenden Informationen machen HanseMerkur zu einem möglichen Kandidaten für die engere Auswahl. Sie rechtfertigen jedoch weder eine pauschale Abschlussentscheidung noch ein Urteil über sämtliche Sparten. Eine tragfähige Entscheidung entsteht, wenn Ihr persönlicher Bedarf, die schriftlichen Leistungen und ein finanziell passendes Angebot zusammenkommen.
Angebotsbreite: Viele Ansatzpunkte für unterschiedliche Bedürfnisse
Die Anbieterübersicht umfasst mehrere Versicherungsbereiche. Das erleichtert eine erste Orientierung innerhalb der Marke. Ob ein einzelner Tarif überzeugt, muss für jede Sparte anhand der konkreten Leistungen geprüft werden.
Leistungstransparenz: Konkrete Eckdaten mit ergänzendem Klärungsbedarf
Besonders die E-Scooter-Seite nennt nachvollziehbare Deckungssummen und Leistungsbereiche. Für eine Abschlussentscheidung fehlen im Material jedoch vollständige Bedingungen und die Einordnung aller relevanten Grenzen und Ausschlüsse.
Digitale Unterstützung: Beschriebene Funktionen ohne Praxistest
Die genannte Einreichung von Rechnungen über die ServiceApp ist praktisch relevant. Bedienbarkeit, Zuverlässigkeit und Bearbeitungsdauer wurden nicht unabhängig untersucht und lassen sich daraus nicht bewerten.
Gesundheitsservices: Breites Themenspektrum, Zugang im Einzelfall prüfen
Die aufgeführten Beratungs- und Digitalangebote decken verschiedene gesundheitliche Anliegen ab. Ihr persönlicher Nutzen hängt von Verfügbarkeit, Teilnahmebedingungen und einem möglichen Kostenanteil ab; diese Punkte bleiben im Auszug teilweise offen.
Preis-Leistungs-Verhältnis: Ohne individuelles Angebot offen
Einzelne Werbeangaben und Beitragsbeispiele tragen kein allgemeines Preisurteil. Dafür sind ein persönlich berechneter Beitrag und ein Vergleich mit gleichwertigem Leistungsumfang erforderlich.
- Menschen, die mehrere Versicherungsbereiche prüfen und jeden Vertrag anhand des eigenen Bedarfs vergleichen möchten.
- Interessierte an Zahnzusatzschutz, die Erstattungsregeln und mögliche Begrenzungen vorab genau klären.
- Tierhalterinnen und Tierhalter, die bewusst zwischen OP-Schutz, Krankenversicherung und Haftpflicht unterscheiden.
- E-Scooter-Fahrende, die konkrete Haftpflichtsummen und die Bedingungen einer möglichen Teilkasko vergleichen möchten.
- Versicherte, denen digitale Dokumenteneinreichung wichtig ist und die deren Verfügbarkeit für ihren Vertrag prüfen.
- Menschen, die allein aufgrund einer Markenübersicht eine abschließende Tarifempfehlung erwarten.
- Interessierte, die eine uneingeschränkte Kostenübernahme aus einer Aussage wie bis zu 100 % ableiten.
- Personen, die ohne Prüfung von Bedingungen und individuellen Beiträgen den günstigsten Anbieter bestimmen möchten.
- Menschen, die aus diesem Artikel verifizierte Erfahrungen zur Schadenregulierung oder einen eigenen App-Test erwarten.
Wählen Sie zunächst die benötigte Versicherungsart und formulieren Sie Ihre wichtigsten Leistungsanforderungen. Fordern Sie anschließend ein individuelles HanseMerkur-Angebot mit vollständigen Unterlagen an und vergleichen Sie es mit Angeboten auf derselben Leistungsbasis. Klären Sie besonders Ausschlüsse, Erstattungsgrenzen, Selbstbeteiligung und Versicherungsbeginn. Stimmen diese Punkte mit Ihrem Bedarf und Budget überein, haben Sie eine belastbare Grundlage für die Entscheidung. Die Breite einer Marke und einzelne Werbeaussagen sollten dabei weniger Gewicht haben als die schriftlich vereinbarten Leistungen.
HanseMerkur-Angebot und Bedingungen prüfen
Welche Versicherungen nennt HanseMerkur in der vorliegenden Übersicht?
Genannt werden unter anderem private Krankenversicherung, Zahnzusatz- und weitere Krankenzusatzversicherungen, Pflege-, Tier- und Reiseversicherung sowie Unfall-, Haftpflicht- und Hausratversicherung. Außerdem führt die Übersicht Kfz und Fahrrad, Altersvorsorge und Hinterbliebenenabsicherung auf. Die konkreten Angebote und Voraussetzungen müssen jeweils geprüft werden.
Ist die HanseMerkur Zahnzusatzversicherung ohne Wartezeit?
Der bereitgestellte Anbietertext nennt für die Tarife Komfort und Luxus keine Wartezeit. Daraus folgt keine uneingeschränkte Erstattung bereits bekannter oder angeratener Behandlungen. Dafür sind die konkreten Tarifbedingungen maßgeblich.
Übernimmt HanseMerkur bei Zahnersatz immer 100 %?
Der Auszug verwendet die Formulierung bis zu 100 %. Eine vollständige Erstattung jeder Rechnung ist damit nicht belegt. Prüfen Sie Berechnungsgrundlage, mögliche Anrechnung anderer Leistungen, Summengrenzen und die Voraussetzungen des gewählten Tarifs.
Was unterscheidet Tier-OP-Versicherung und Hundehalterhaftpflicht?
Ein Tier-OP-Tarif betrifft vertraglich definierte operative Behandlungen des versicherten Tieres. Eine Hundehalterhaftpflicht betrifft versicherte Ansprüche Dritter wegen Schäden durch den Hund. Die Angebote sichern unterschiedliche Risiken ab; den genauen Umfang bestimmen die jeweiligen Bedingungen.
Welche Deckung nennt HanseMerkur für die E-Scooter-Haftpflicht?
Der bereitgestellte Text nennt für Drive Go 100 Millionen Euro Deckungssumme und bei Personenschäden maximal 15 Millionen Euro je geschädigter Person. Für die Kfz-Umweltschadenversicherung werden 5 Millionen Euro angegeben. Diese Anbieterangaben wurden hier nicht anhand vollständiger Vertragsbedingungen überprüft.
Ist der Akku beim E-Scooter automatisch gegen jeden Schaden versichert?
Die Seite führt den Akku unter den Teilkaskoleistungen auf. Welche Schadenursachen und Voraussetzungen erfasst sind, geht aus dem Auszug nicht hervor. Eine Absicherung gegen jeden Akkuschaden lässt sich daraus nicht ableiten.
Kann ich Rechnungen digital bei HanseMerkur einreichen?
Laut bereitgestelltem Anbietertext ermöglicht die ServiceApp unter anderem die Einreichung von Arzt- und Tierarztrechnungen sowie weiteren Vertragsdokumenten. Welche Funktionen für Ihren Vertrag verfügbar sind, sollten Sie unmittelbar beim Anbieter klären.
Beruht diese Einordnung auf eigenen Versicherungsfällen?
Nein. Grundlage sind ausschließlich bereitgestellte Auszüge aus drei Anbieter-Webseiten. Es wurden keine eigenen Verträge abgeschlossen, Leistungsfälle eingereicht oder unabhängige Tests durchgeführt.
Diese redaktionelle Einordnung basiert ausschließlich auf bereitgestellten Textauszügen der HanseMerkur-Startseite, der E-Scooter-Versicherungsseite und der Gesundheitsservice-Übersicht. Die Auszüge tragen den Erfassungsstand 04.11.2026. Ihre Aktualität und Vollständigkeit wurden nicht unabhängig überprüft. Vollständige Versicherungsbedingungen, persönliche Angebote und belastbare Vergleichsdaten lagen nicht vor. Es fanden keine eigenen Produkt-, App- oder Leistungsfalltests statt. Aussagen des Anbieters zu Auszeichnungen, Servicequalität und Kundenzufriedenheit werden deshalb nicht als unabhängig bestätigte Ergebnisse gewertet. Der Artikel bietet allgemeine Orientierung und keine individuelle Versicherungsberatung.